央行数字货币发放规定详解:个人怎么领、企业怎么开户、限额怎么算
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
央行数字货币发放规定详解:个人怎么领、企业怎么开户、限额怎么算
数字人民币的发放,不是央行拿着一摞"电子钞票"往街上撒,而是一套分层运营的制度安排。央行负责货币的创设和总量管控,具体到千家万户的钱包里,靠的是指定运营机构去完成。搞清楚这个结构,才能理解后续所有发放规定的逻辑起点。
目前获准担任运营机构的有工、农、中、建、交、邮储六大国有银行,加上网商银行、微众银行两家互联网银行。它们承担数字人民币的发行、流通、回收全流程央行数字货币发放规定,用户开通钱包、充值、支付、兑换现金,都在这些机构的体系里完成。央行不直接面对普通用户做零售发放。
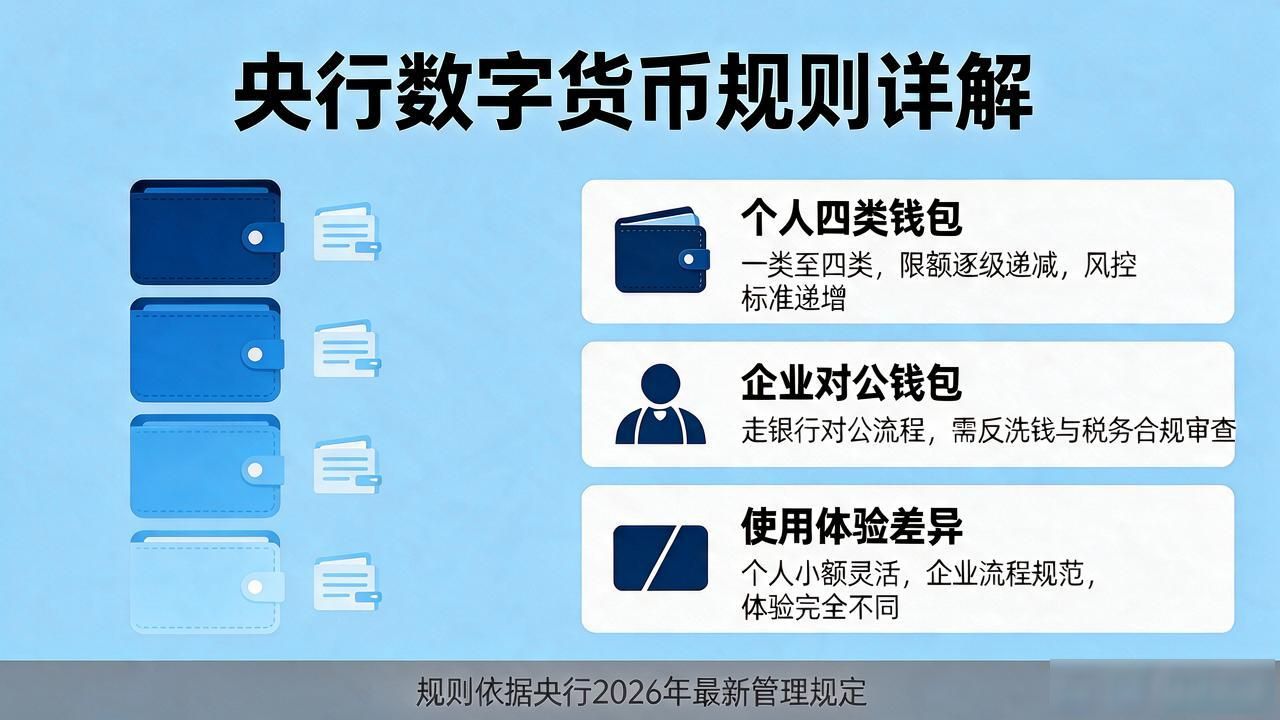
个人钱包分四个等级,对应不同的交易限额和风控标准,从一类到四类额度逐级递减。企业端以结算账户为主,发放和回收走银行对公流程,涉及反洗钱和税务合规审查。两类用户的规则差异,决定了日常使用体验完全不同。
发放渠道比很多人想象的宽。手机App是最主流入口,银行柜台、ATM也能完成兑换;线下商户扫码或NFC"碰一碰"即可收付。跨境场景下,试点正从境内向多边央行数字货币桥延伸,发放规定随之加入跨境清算和外汇管理的专门条款。
规定里还有一条容易被忽略:数字人民币的法偿地位意味着商户原则上不得拒收,但具体到小额高频场景,执行细则仍在各地逐步落地。你所在的城市或行业央行数字货币发放规定详解:个人怎么领、企业怎么开户、限额怎么算,有没有感受到这些发放规则的实际变化?