数字货币支付产业链上下游全解:一笔钱从钱包到清算走了几步
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
数字货币支付产业链上下游全解:一笔钱从钱包到清算走了几步
做了八年数字货币支付通道的架构工作,把整条产业链来来回回摸了好几遍。从用户打开手机里的数字钱包,到央行清算中心完成最终记账,中间绕过的环节和参与的机构,比大多数人想象的多得多。
上游是钱包和用户端。央行发行的数字货币通过商业银行和支付机构分发到个人钱包,钱包生成、密钥管理、离线签名这些环节看着不起眼,却是整个链条的安全底座。我经手过不少项目在这一步翻车——密钥一旦泄露,后面所有清算逻辑全得推翻重来。
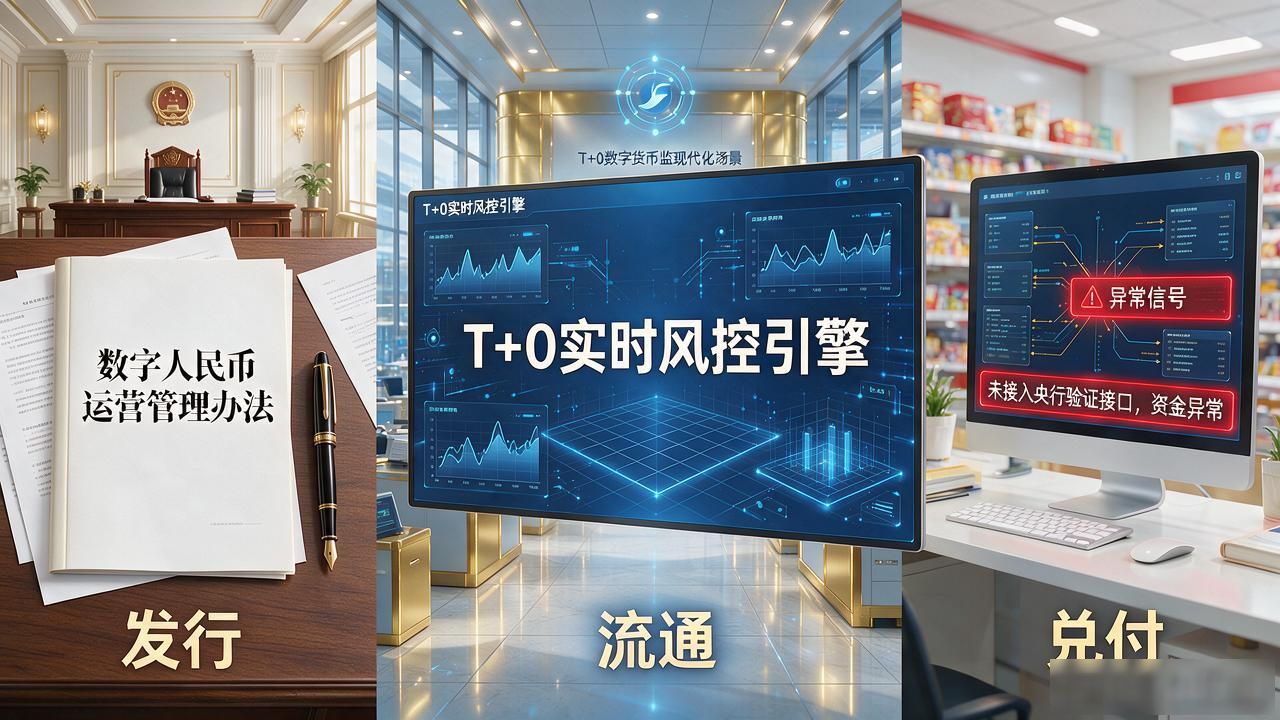
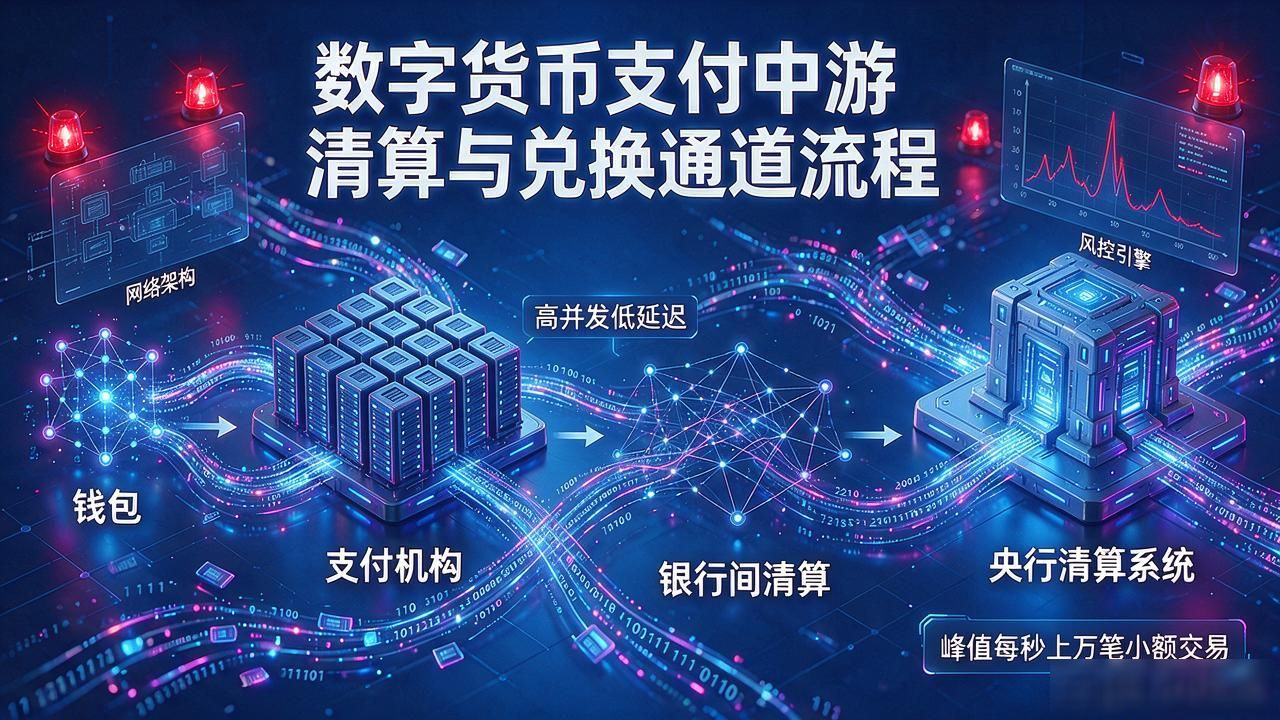
中游是清算与兑换通道。用户付款时数字货币支付产业链,交易信息沿着"钱包→支付机构→银行间清算→央行清算系统"逐级上抛。高并发、低延迟是硬指标,峰值期每秒要处理上万笔小额交易,对网络架构和风控引擎的压力远超传统卡支付。
下游落在商户和消费场景。超市、充电桩、医院缴费窗口都要做商户端改造,支持"碰一碰"硬钱包或软钱包。真正难的不是技术对接数字货币支付产业链上下游全解:一笔钱从钱包到清算走了几步,而是商户贴息、分账、对账这些财务流程跟旧系统磨合,不少中小商户卡在退款时效上。
你日常用数字货币付过几次款?是觉得方便还是嫌麻烦?有没有遇到扫不动、找不开的情况?欢迎在评论区聊聊你的真实体验。