货币的四项老职能,在数字金融时代被翻了个底朝天
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
货币的四项老职能,在数字金融时代被翻了个底朝天
货币的价值尺度、流通手段、贮藏手段、支付手段这四项老职能,在数字金融时代被翻了个底朝天。我在央行支付清算系统干了二十年,亲眼看着货币的"壳"换了、"魂"还在,但确实有不少地方对不上号了。
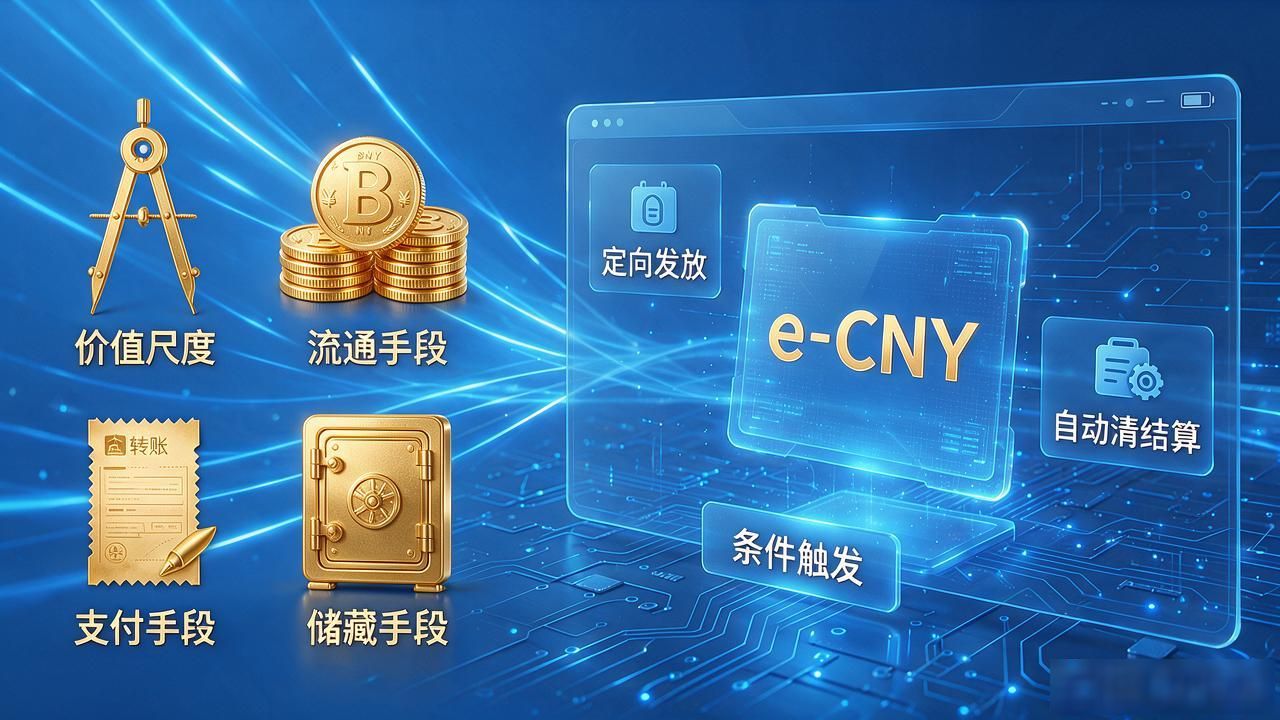
价值尺度和流通手段这项基本功没被动摇。你刷手机付一杯咖啡,跟当年掏纸币付,本质都是拿货币去衡量商品、完成交易。变的是货币从"拿在手里"变成"跑在链上",流通速度从分钟级压到毫秒级,货币乘数和流通速度v在MV=PT这个公式里被重新定义了一遍。
贮藏手段这块,数字账户余额正在替代保险柜。以前存钱要跑银行网点,现在余额宝、零钱通就是你的"数字金库"。支付手段变化更直接——跨境汇款从T+3变实时到账,传统代理行模式的空间被硬生生压缩了,SWIFT系统面临的冲击是实打实的。
最让我兴奋的是数字人民币(e-CNY)给货币加了可编程性。定向发放、条件触发、自动清结算数字金融与货币职能,这些功能已经超出凯恩斯当年描述的"交易媒介"范畴。央行数字货币和商业银行存款形成双层结构货币的四项老职能,在数字金融时代被翻了个底朝天,"谁是货币发行者"这个问题多了一层技术层面的答案。
欧盟数字欧元、印度UPI都在用数字基建重新划货币职能的边界。国内这边,微信支付和支付宝的"类货币"属性让私人部门介入了货币创造过程,这不是纸面上的理论假设,是你我每天都在经历的现实。
你平时扫码付钱的时候,有没有想过那笔"数字"到底算不算货币?它和法币的边界究竟在哪?欢迎评论区聊聊。