银行数字货币来了,咱普通人到底能拿到哪些实实在在的好处
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
银行数字货币来了,咱普通人到底能拿到哪些实实在在的好处
我在柜台站了十四年,2026年数字人民币全面铺开后银行推出数字货币好处,最直观的感受就是——来柜台的客户少了一大半。以前一上午处理几十笔转账汇款,现在大半业务手机上两分钟搞定。银行推出数字货币,对咱普通人来说,最大的变化就是省钱、省时、省事。
以前给国外亲属汇一笔钱,光手续费就得几十上百块,还得填一堆表格等两三天。现在数字人民币跨境结算,手续费压到了原来的零头,到账基本是实时的,我奶奶在广州给我转了二百块,我这边叮一声就进去了,她那边还没挂电话呢。
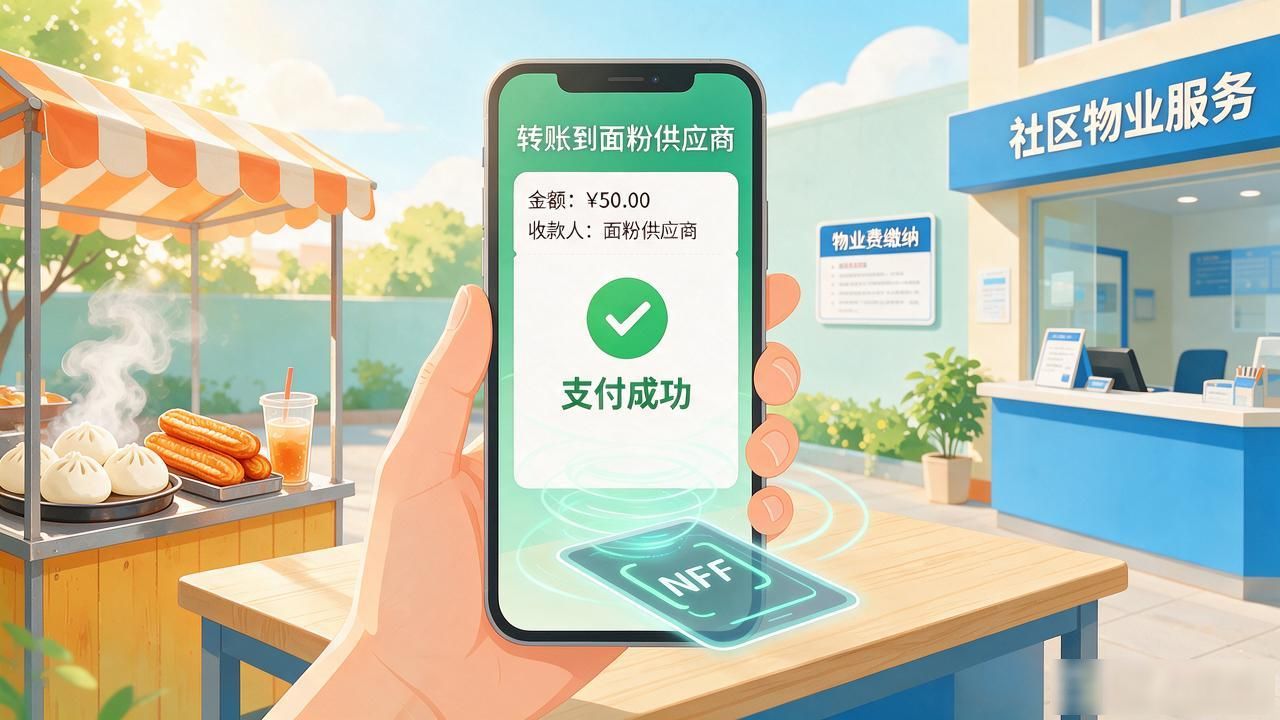
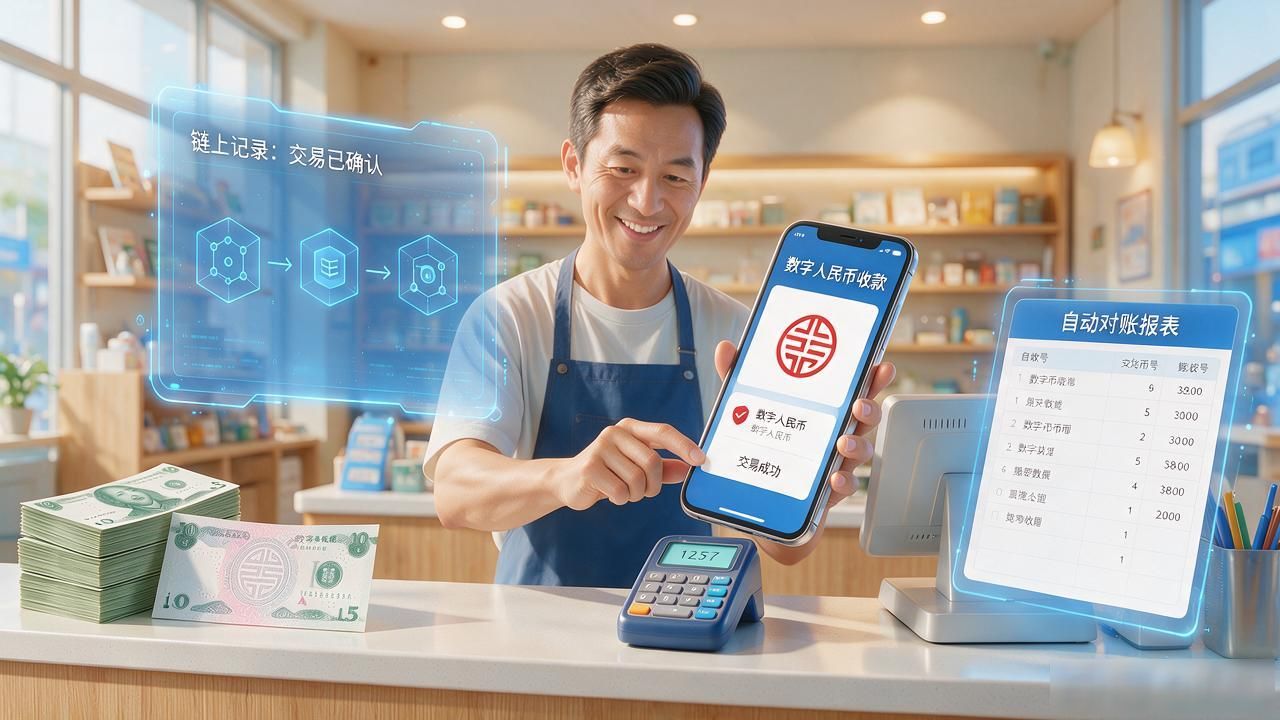
对开小店的商户来说,好处更直接。以前收现金一天下来得数三遍,假币防不住。换成数字人民币收款,每一笔都有链上记录,不存在假币问题,对账也不用扯皮,月底财务报表自动生成,省了个会计的活儿。
我还注意到一个细节银行数字货币来了,咱普通人到底能拿到哪些实实在在的好处,数字人民币App把"小额转账""扫码支付""零钱箱"放在首页最显眼的位置,字体比银行理财App大了一号。我带我妈去激活过一次,她七十三了,教了两遍就会。以前老人嫌手机银行"花里胡哨",这次没骂人,说明设计确实下了功夫。
说白了,银行把数字货币推给老百姓,不是要咱多跑一趟网点,而是让钱在口袋里跑得更轻、更快、更透明。我站在柜台后面看,最开心的不是业绩数字,是门口排队的人真少了,大家拎着手机就能把事办完。