央行数字货币发行,商业银行怎么参与?流程和门槛全讲清
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
央行数字货币发行,商业银行怎么参与?流程和门槛全讲清
央行数字货币不是简单的"发张新钞票"央行数字货币发行,商业银行怎么参与?流程和门槛全讲清,而是一套从货币铸造、流通到回收的完整体系。我在商业银行金融科技部待了六年,去年正式参与数字人民币试点发行,才真正理解这背后涉及的环节远比我想象的复杂。它不只是技术问题,更是制度、合规、运营的综合工程。
商业银行在发行链条里扮演的是兑换和运营节点的角色。央行铸造数字货币后,通过商业银行向公众发行,我们负责钱包开立、兑换充值、小额支付清算这些操作。说白了,央行是"印钞方",我们是"柜台方",两者权责划得很清楚。
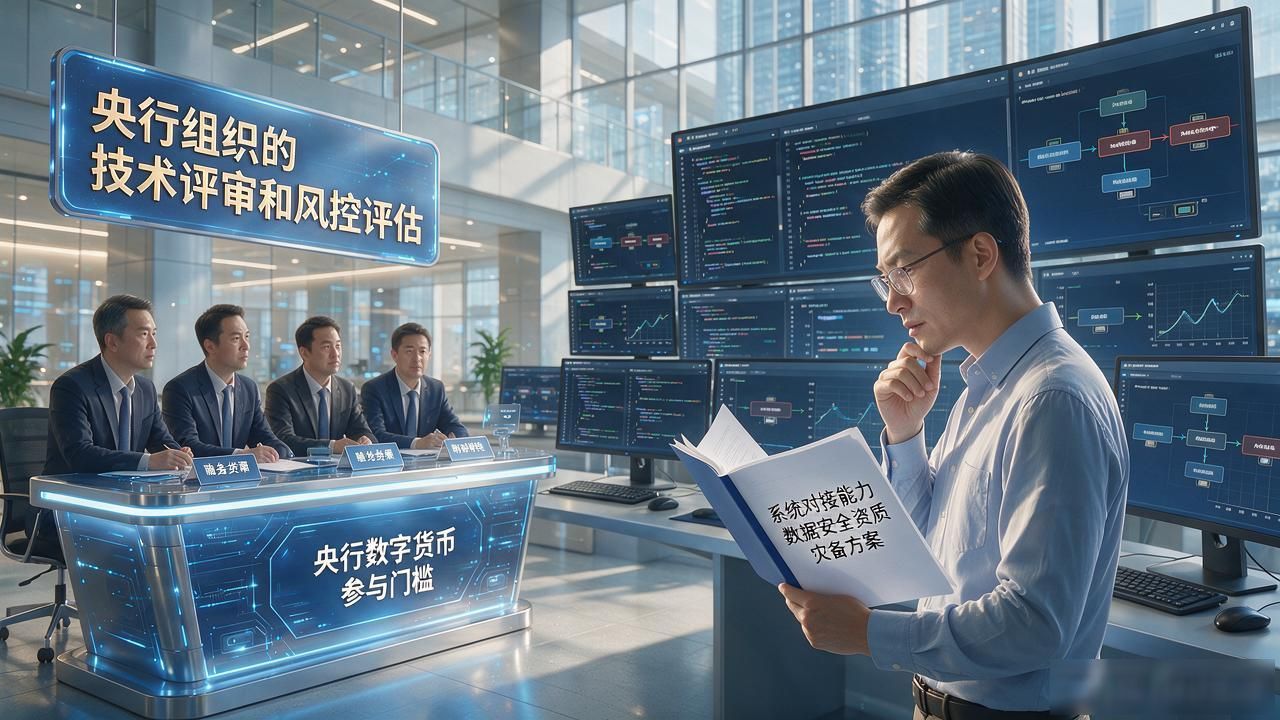
参与门槛并不低。机构需要通过央行组织的技术评审和风控评估,包括系统对接能力、数据安全资质、灾备方案等。我们当时光是完成接口联调就花了四个多月,涉及几十项测试用例,任何一项不过关都拿不到试点资格。
实际落地中,最耗精力的反而是合规和运营。每笔兑换都要留痕,跨行流转有严格的对账周期,钱包分级管理涉及用户身份核验。我们团队一度把运营手册改到第十七版,才把出错率压到可接受范围。
说到底参与央行数字货币发行,参与央行数字货币发行,拼的不是谁先上线,而是谁能把每一个环节做到零差错。我们内部复盘时反复强调一句话:发行权在央行,执行质量在商业银行。