区块链数字货币冲击越来越猛,一个干了十五年银行信贷的老人的真实感受
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
区块链数字货币冲击越来越猛,一个干了十五年银行信贷的老人的真实感受
干了十五年银行信贷,我头一次觉得,柜台后面那本台账,可能真要变成历史了。区块链数字货币的冲击,不是新闻里那种"颠覆"的虚词,是实实在在砸到你业务上的事。
最直观的变化在客户那边。去年有对开小厂的夫妻来办贷款,开口就问"能不能用币付利息",语气跟问"能不能支付宝还"一个调调。他们账上那几百万,一半锁在数字资产里,现金流算得比谁都精,却跟我的风控模型完全对不上。以前审的是抵押物,现在得审钱包地址的链上流水,这一层我光培训就上了三轮。
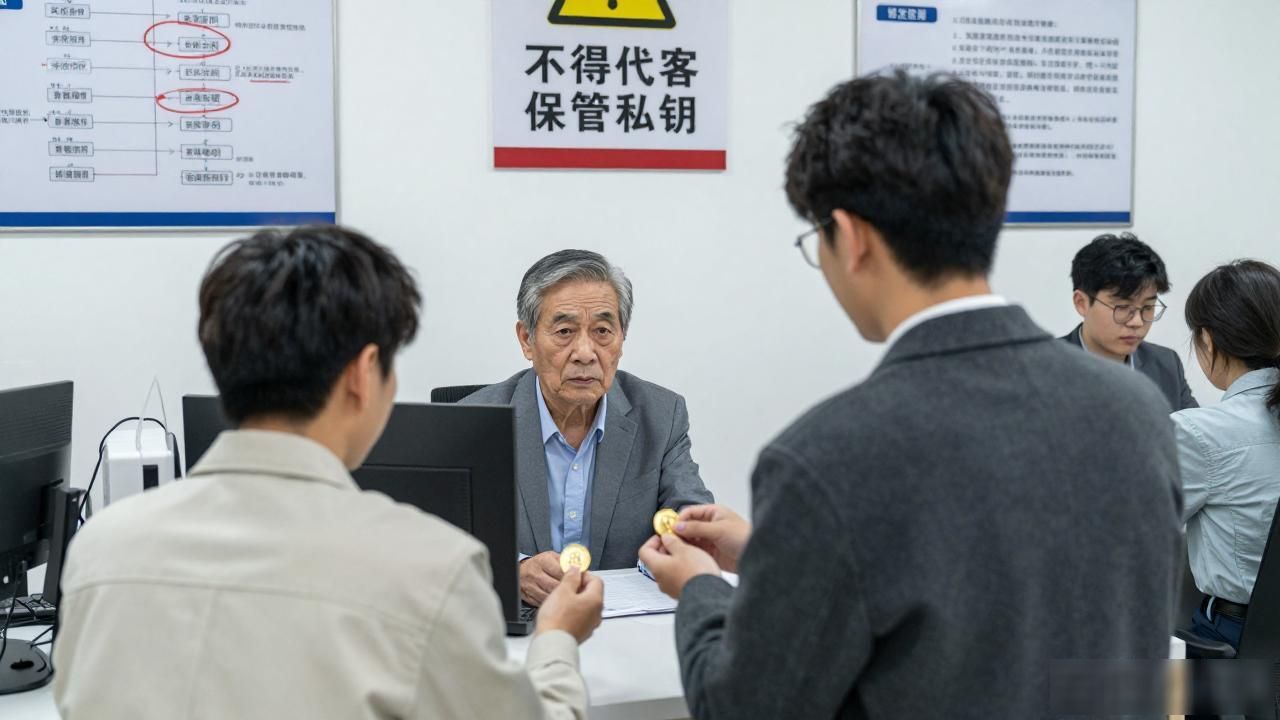
内部更乱。合规部把数字货币相关业务的红线圈了一堆,操作间里挂的全是"不得代客保管私钥"之类的警示牌。可客户就在那儿区块链数字货币冲击越来越猛,一个干了十五年银行信贷的老人的真实感受,人家拿着币要换法币、要抵押、要跨境结算,你说不行,他转头就去下一个渠道。我见过一个做跨境贸易的,单笔走链上结算省了两天手续费,再来我这儿办,我就只剩"登记"的活。
我倒是没那么焦虑了。十五年前从纸质档案迁到核心系统区块链数字货币冲击,那阵子整个信贷科都叫苦,结果现在谁还记得?这轮冲击无非又是一次系统更迭,只是更迭的东西换了名字。真正要做的,是把链上数据怎么嵌入风控、怎么跟现有征信打通,别等监管文件下来了才被动填坑。
说给还在柜台后面算笔数的同行:别盯着人家发了多少币,盯着你自己那套模型还能不能跑通。模型跑不通,币发得再多,也轮不到你收利息。