数字人民币到底收不收利息?央行这次把话说透了
支持:
应用介绍
ImToken钱包在安全性设计上做了诸多努力,包括私钥本地存储、多重签名、冷存储等信息安全措施。然而,用户的安全意识和行为同样重要。用户需要时刻保持警惕,保护好自己的助记词和私钥,遵循安全使用的最佳实践。
数字人民币到底收不收利息?央行这次把话说透了
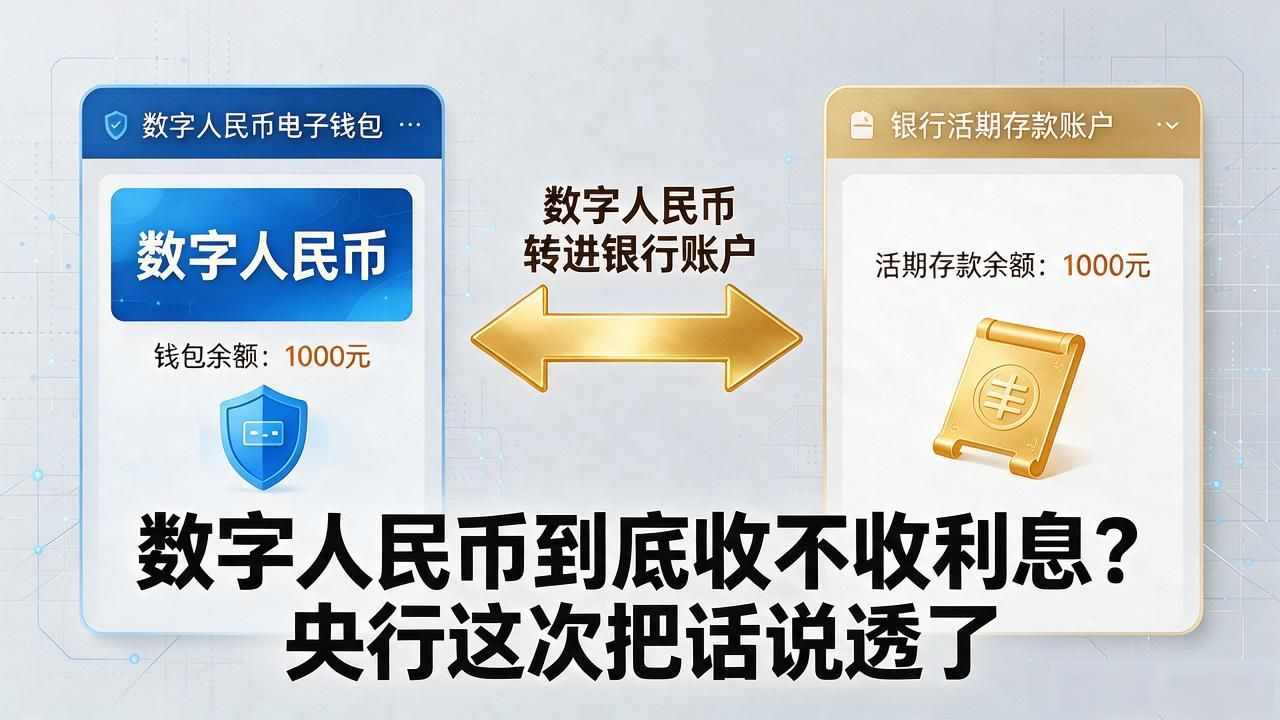
最近身边好几个朋友问我,央行数字货币放口袋里能不能像存银行一样赚利息。说白了,数字人民币和纸币是一回事,央行不付利息;但你把它转进银行账户,银行会按存款利率给你算钱。这件事没那么复杂,关键在于钱放在哪一层。
数字人民币的定位是现金的数字化,和兜里那张100元纸币完全等价。你揣着100块不产生收益,手机钱包里的100块也一样。央行发行的这部分不付息,这是货币政策的基本逻辑,避免资金空转套利。
真正的变化发生在你把数字人民币转进银行活期或定期账户的那一刻。从那个节点起,它就不再是"电子现金",而是你名下的银行存款。银行按合同约定的利率给你付息数字人民币到底收不收利息?央行这次把话说透了,和传统存款没有区别。利息不是央行给的,是银行给的。
我上个月工资到账5000块数字人民币,没动它放在钱包里,月底一看收益是零。后来转进活期,下个月才看到几毛钱利息。金额小得可以忽略,但道理相通。如果你有大额资金,转进定期或大额存单,收益就实打实了。
目前央行对数字人民币计息的规则还在细化央行数字货币收取利息,未来商业机构能不能自主定价、能不能设计理财型产品,都是变量。普通人要做的很简单:盯紧自己银行的公告,搞清楚钱放在哪一层、对应什么利率,别稀里糊涂以为它会自动生息。